Le startup europee della difesa potrebbero raccogliere 10,5 miliardi di dollari nel 2026, secondo il rapporto State of Defence Tech pubblicato il 5 ottobre da Dealroom con Resilience Media. La cifra è una previsione di fine anno. Il dato già registrato è pari a 7,4 miliardi: confondere proiezione e raccolta effettiva produrrebbe un titolo più forte, ma meno preciso.
Il confronto è con 2,6 miliardi nel 2025. Il rapporto riguarda il venture capital, ossia il capitale investito nelle imprese: non misura l'intera spesa militare dei governi, il valore di tutti i contratti pubblici o la quantità di sistemi già consegnati. Anche il perimetro geografico va mantenuto: Europa e Unione europea non sono categorie intercambiabili.
Dealroom indica che la difesa rappresenta ormai l'11,1% del finanziamento europeo di venture capital. Nella lettura dei dati conta anche la concentrazione: i grandi round di Helsing e Quantum Systems aiutano a spiegare il peso della Germania e di Monaco. La crescita aggregata può quindi dipendere molto da poche operazioni, senza descrivere allo stesso modo ogni impresa del settore.
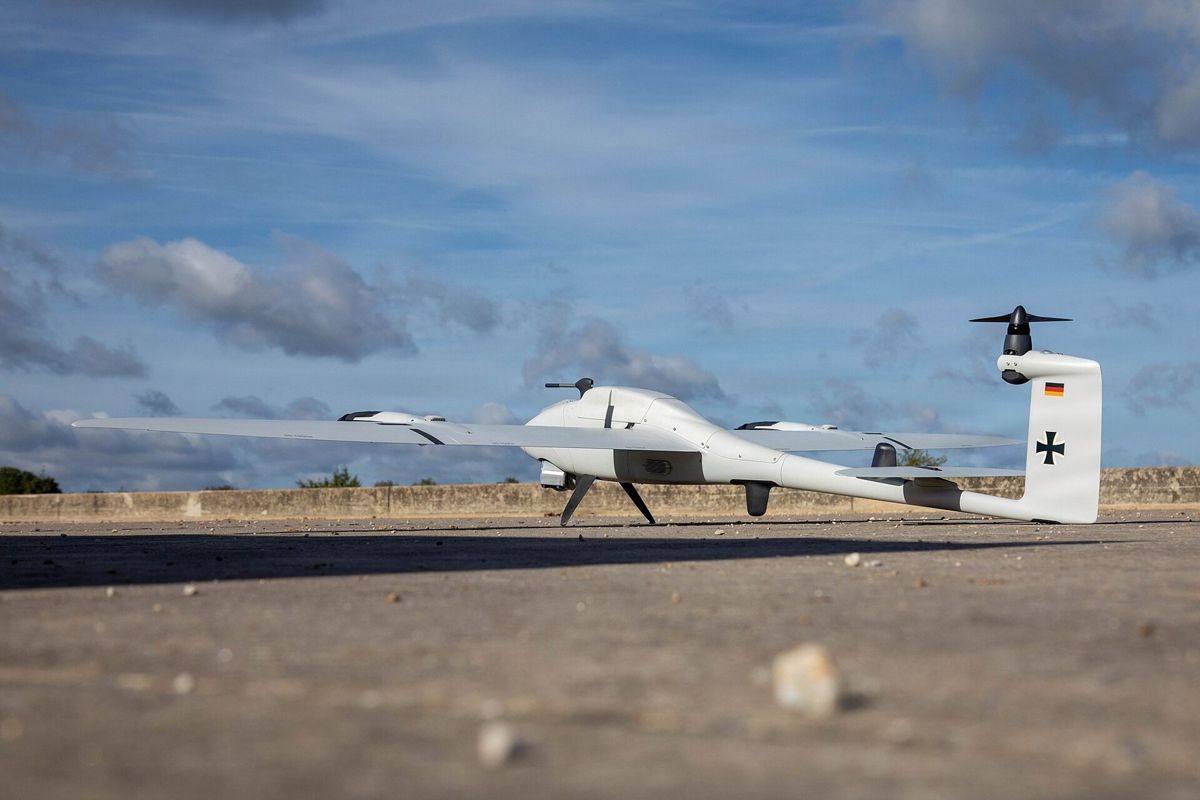
Droni, tecnologie contro i droni e sistemi autonomi figurano tra i campi di maggiore interesse. L'attrazione dei capitali riflette la ricerca di capacità richieste dai conflitti contemporanei, ma non certifica automaticamente efficacia sul campo. Un investimento è un finanziamento allo sviluppo di un'impresa; una prova riuscita, un contratto e una consegna sono passaggi successivi e differenti.
Questa distinzione è centrale per valutare la capacità industriale europea. Le risorse possono sostenere assunzioni, ricerca, produzione e crescita. Per convertirle in disponibilità operativa servono però clienti, commesse, requisiti verificabili e possibilità di produrre in serie. La distanza tra capitale raccolto e domanda pubblica non si colma con la sola velocità dei round di finanziamento.
L'analisi suggerisce quindi di osservare due indicatori insieme: quanto denaro entra nelle aziende e quanto riesce a trasformarsi in forniture. Una crescita del primo senza riscontri sul secondo può lasciare aperte le difficoltà di sviluppo; al contrario, contratti e consegne mostrano il collegamento tra innovazione e impiego. Non sono previsioni sul destino di singole società, ma criteri per leggere il rapporto.
Perché conta per l’Italia
Perché conta per l'Italia: la trasformazione dell'industria europea interessa anche imprese e filiere italiane della difesa. Possibili opportunità di collaborazione o subfornitura devono essere valutate sui progetti concreti, senza attribuire all'Italia una quota di raccolta non documentata. Il rapporto non viene usato per annunciare commesse italiane inesistenti.
Il dato di fine anno andrà aggiornato quando saranno disponibili raccolte effettive e confermate. La notizia oggi è duplice: una crescita già osservata a 7,4 miliardi e una proiezione più alta, a 10,5 miliardi. Mantenerle separate consente di spiegare il cambiamento industriale senza scambiare le aspettative per risultati acquisiti.